
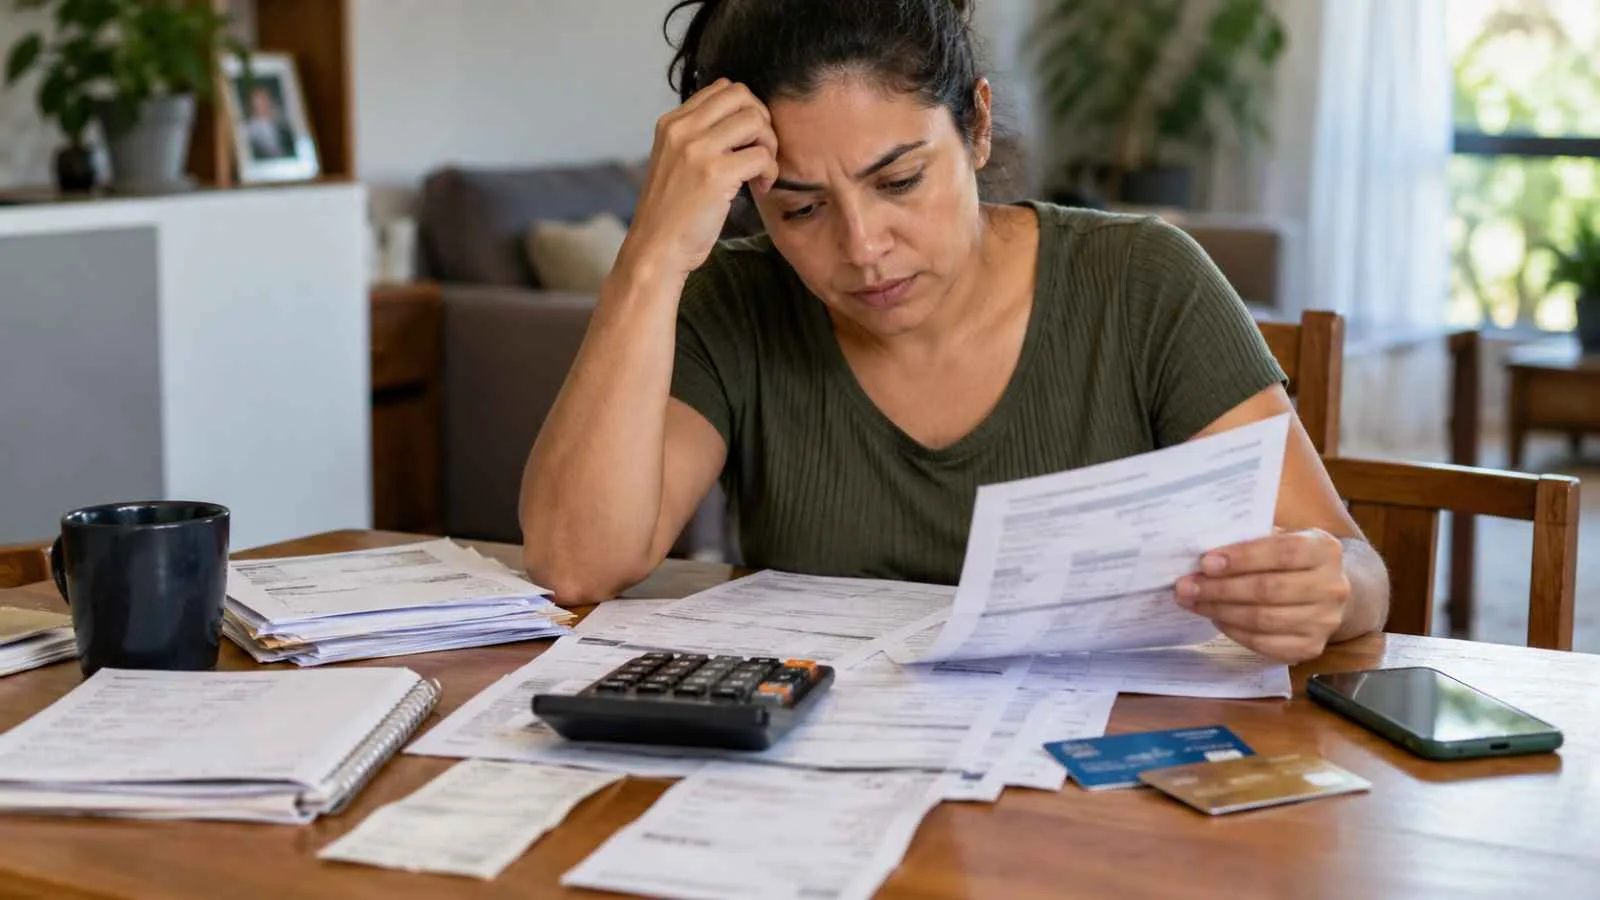
O número de brasileiros em situação de endividamento de risco chegou a 20,3 milhões em junho de 2026, um crescimento de 75% em comparação com o mesmo período de 2021. Os dados foram divulgados pelo Banco Central (BC) nesta terça-feira (27), no Relatório de Estabilidade Financeira, e mostram o avanço das dificuldades enfrentadas por consumidores para manter o pagamento de suas dívidas.
O contingente representa 17% das pessoas com operações de crédito no Sistema Financeiro Nacional. Diante desse cenário, o presidente do Banco Central, Gabriel Galípolo, informou que a instituição pretende anunciar novas medidas ainda em 2026 para reduzir práticas de oferta de crédito que possam agravar o endividamento.
O levantamento aponta que os consumidores de menor renda enfrentam maior comprometimento do orçamento. Entre aqueles que recebem até dois salários mínimos, 42% da renda é destinada ao pagamento de dívidas, sendo 15% comprometidos com obrigações relacionadas ao cartão de crédito.
O que caracteriza o endividamento de risco?
O Banco Central utiliza quatro indicadores para identificar consumidores com maior vulnerabilidade financeira. Para receber essa classificação, é necessário apresentar pelo menos duas das seguintes condições:
Atraso superior a 90 dias no pagamento de operações de crédito.
Comprometimento de mais de 50% da renda mensal com dívidas.
Utilização simultânea de cheque especial, crédito pessoal não consignado e crédito rotativo.
Renda disponível após o pagamento das dívidas inferior à linha de pobreza.
Isso significa que nem todas as 20,3 milhões de pessoas classificadas estão necessariamente inadimplentes. A condição indica a presença simultânea de fatores que aumentam o risco de dificuldades para cumprir compromissos financeiros.
Famílias de menor renda enfrentam maior pressão
O relatório mostra que o comprometimento da renda com dívidas aumentou em diferentes faixas salariais.
Entre os brasileiros que recebem até dois salários mínimos, grupo formado por aproximadamente 61,2 milhões de pessoas, o comprometimento total da renda alcançou 42% em junho deste ano.
Na prática, isso significa que, para cada R$ 100 de renda mensal, R$ 42 são destinados ao pagamento de dívidas, considerando a média apresentada para essa faixa.
Já entre os consumidores com renda superior a dez salários mínimos, o comprometimento total ficou em 18,6%.
O Banco Central também identificou crescimento da contratação de crédito em modalidades sem garantia, como cartão de crédito, cheque especial e empréstimos pessoais não consignados.
Essas operações costumam apresentar taxas de juros mais elevadas e podem ampliar o custo das dívidas quando utilizadas de forma recorrente.
Banco Central pretende restringir ofertas de crédito
Diante do avanço do endividamento, Gabriel Galípolo afirmou que o Banco Central prepara medidas adicionais para consumidores que já utilizam o crédito rotativo ou apresentam atrasos prolongados no pagamento de empréstimos.
Na sexta-feira (23), a instituição anunciou três resoluções voltadas à proteção dos consumidores e à transparência na contratação de operações financeiras.
Uma das principais mudanças permitirá que clientes bloqueiem ofertas ativas de crédito enviadas por bancos e outras instituições financeiras.
Para consumidores considerados financeiramente vulneráveis, as propostas dependerão de autorização prévia, específica e inequívoca.
Nessas situações, as ofertas deverão priorizar alternativas que melhorem as condições de pagamento, como renegociação, portabilidade ou substituição de dívidas por modalidades mais vantajosas, sem disponibilização de novos recursos.
As novas exigências não impedirão que o consumidor procure espontaneamente uma instituição financeira para solicitar crédito.
Novas regras entrarão em vigor em 2027
As medidas serão implementadas em duas etapas.
A partir de 31 de março de 2027, entrarão em vigor as regras relacionadas ao bloqueio de publicidade e ofertas ativas de empréstimos.
Em 1º de julho de 2027, passarão a valer outras exigências, incluindo a disponibilização de painéis digitais com informações sobre dívidas, simulações de custos e alertas relacionados ao comprometimento da renda.
Também haverá mudanças nas ofertas de crédito associadas a transações iniciadas pelo Pix. Entre elas está a necessidade de consentimento específico do consumidor e de um intervalo mínimo de 24 horas entre a habilitação e a primeira oferta.
As alterações não modificam o funcionamento normal das transferências instantâneas pelo Pix.
Endividamento preocupa, mas sistema financeiro permanece estável
Apesar do aumento das dificuldades financeiras das famílias, o Banco Central avalia que o Sistema Financeiro Nacional continua preparado para enfrentar cenários econômicos adversos.
O Relatório de Estabilidade Financeira aponta que as instituições financeiras mantêm reservas e provisões consideradas compatíveis com os riscos identificados.
Entretanto, a autoridade monetária reconhece a necessidade de atenção ao aumento da inadimplência e ao comprometimento da renda das famílias, especialmente em um ambiente de juros elevados.
As novas medidas buscam ampliar a proteção dos consumidores, melhorar a transparência das operações e reduzir o risco de agravamento das dívidas no país.