A dívida não é um número. É uma carteira
Quando alguém diz “devo 10 milhões”, ainda não disse quase nada.
O que decide o futuro da propriedade não é o saldo — é a mistura de taxas que forma esse saldo.
Na prática, o endividamento de uma fazenda nunca é um contrato só.
É uma carteira: financiamento de máquina a taxa baixa, custeio a taxa média, CPR renegociada, giro de emergência a taxa alta.
Cada linha tem um preço diferente, e é essa mistura que define quanto da safra sobra para você.
1. Como uma carteira real se parece
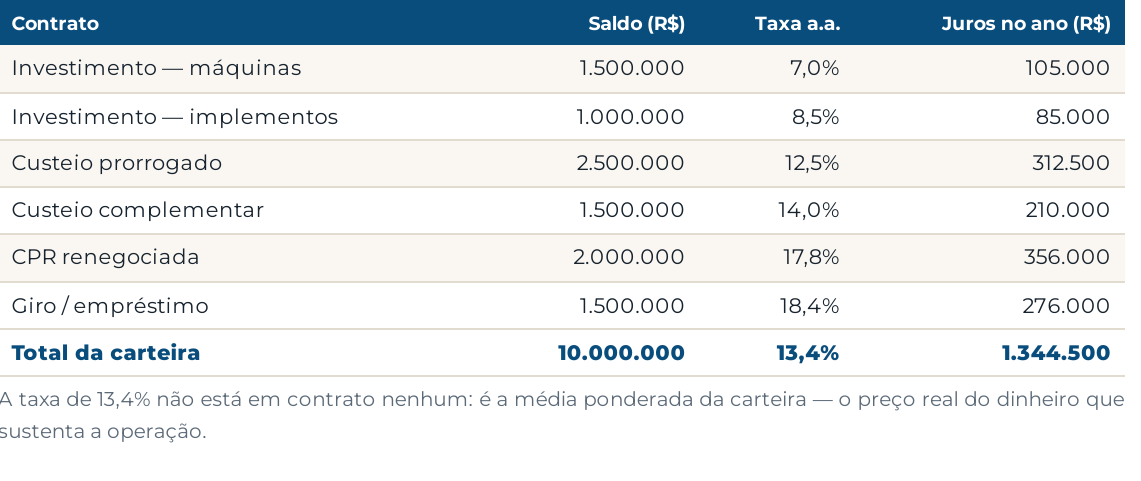
O quadro abaixo é um exemplo fictício, montado com a mesma estrutura que aparece em qualquer levantamento de endividamento rural. Os valores são ilustrativos.
2. Onde mora o custo
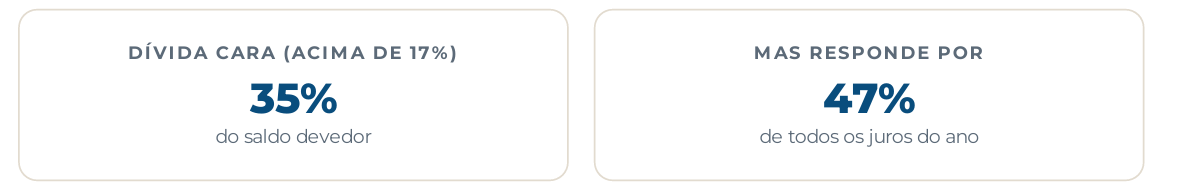
Duas linhas — a CPR renegociada e o giro — concentram quase metade do custo de capital sendo pouco mais de um terço do saldo. É por isso que “pagar a maior parcela primeiro” raramente é a melhor decisão: a prioridade é a taxa, não o tamanho.
3. Três armadilhas que aparecem em quase toda planilha
Custeio prorrogado. Prorrogar alivia o ano, mas os juros do período entram no saldo. A dívida cresce enquanto a safra que deveria pagá-la já foi vendida.
Giro com juro mensal. Parece barato porque é cotado ao mês. 1,5% ao mês são 19,6% ao ano — quase o triplo de um financiamento de máquina. Gestão & Resultados Consultoria
Renegociação que só troca prazo. Alongar sem baixar a taxa reduz a parcela e aumenta o total pago. Só faz sentido com a projeção ano a ano na mesa.
4. Da carteira para a capacidade de pagamento
Com a carteira mapeada, a conta seguinte é simples. Supondo que essa mesma fazenda gere R$ 2.400.000 de caixa por ano (EBITDA), reserve R$ 400.000 para reposição de máquinas e R$ 300.000 para retiradas da família, sobram R$ 1.700.000 por ano para o serviço da dívida. Desses R$ 1.700.000, R$ 1.344.500 vão só para juros.
Restam cerca de R$ 355 mil para abater principal em uma dívida de R$ 10 milhões — menos de 4% ao ano.
5. O que muda ao mexer só nas duas linhas mais caras
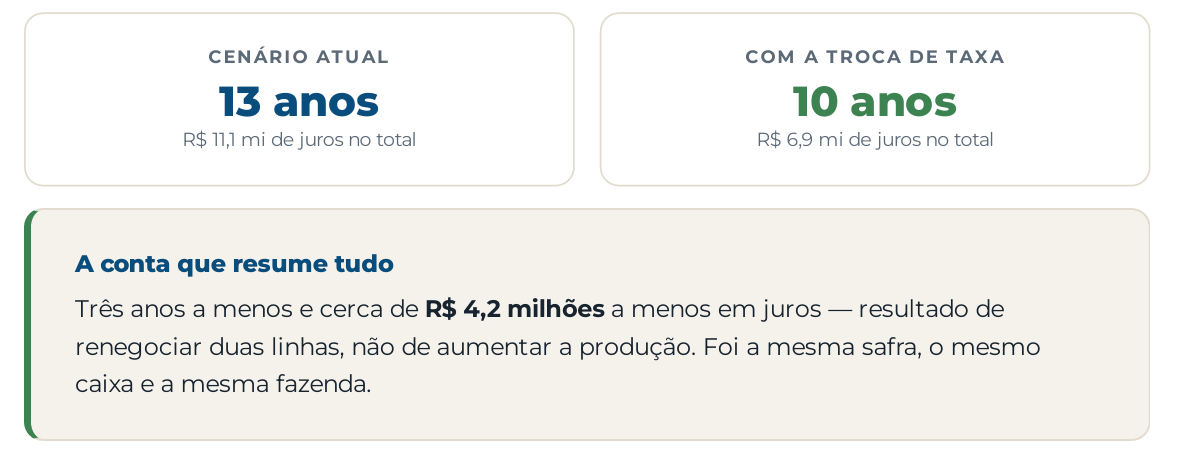
Sem plantar um hectare a mais e sem tocar na produtividade: trocando a CPR de 17,8% para 12% e o giro de 18,4% para 9,5%, a taxa média da carteira cai de 13,4% para 11,0%.
Por onde começar
- Liste todos os contratos, inclusive barter, fornecedor e consórcio.
- Anote saldo para quitação, taxa efetiva ao ano e vencimentos de cada um.
- Calcule os juros de cada linha e ordene da taxa mais alta para a mais baixa.
- Some tudo: esse é o seu custo de capital. Divida pelo saldo: essa é a sua taxa média.
- Com a geração de caixa e ataque primeiro as linhas do topo da lista.
Aviso.
Todos os valores, contratos e cenários deste material são ilustrativos e fictícios, criados apenas para demonstrar o método.
Nenhum dado de cliente foi utilizado. Conteúdo educativo — não constitui recomendação financeira ou de crédito para um caso específico.
Gestão & Resultados Consultoria · Consultoria financeira e gestão rural · Jataí – GO · @gestaodescomplicada3
Share this content: