
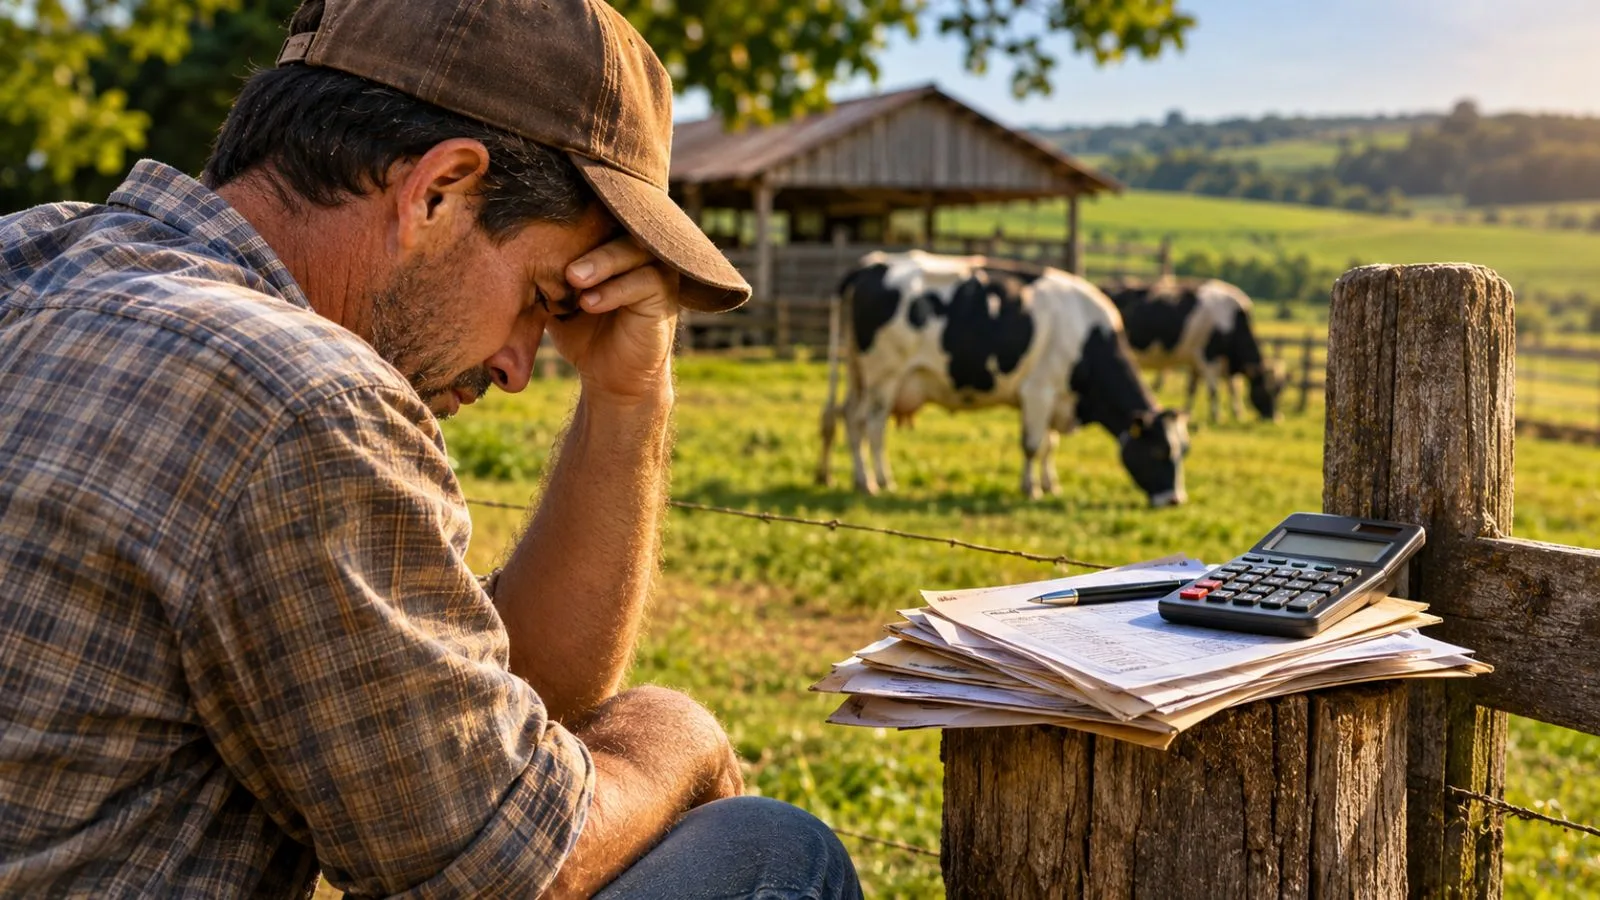
O endividamento dos produtores rurais brasileiros atingiu níveis preocupantes em 2026, com aumento da inadimplência, dificuldades para renegociar financiamentos e perda de rentabilidade em diferentes atividades do agronegócio. Em agosto, a taxa de inadimplência do crédito rural chegou a 17,62%, o maior percentual da série histórica do Banco Central. Em setembro, houve recuo para 15,82%, mas o índice permaneceu elevado.
O problema também aparece em outros indicadores. O número de propriedades rurais levadas a leilão por causa de dívidas cresceu 30% em 2025, enquanto os pedidos de recuperação judicial no agronegócio aumentaram 56,4%.
A situação tem levado produtores a reduzir atividades, vender animais e equipamentos, arrendar propriedades e até abandonar a produção. Há também relatos de graves consequências para a saúde mental de trabalhadores do campo.
Um dos casos é o do produtor de leite Rafael Herrmann, de Boa Vista do Cadeado, no Rio Grande do Sul. Ele relata que precisou escolher entre manter as despesas da família e garantir a sobrevivência dos animais ou continuar pagando as parcelas dos empréstimos.
“Eu perdi o controle do endividamento e cortei os pagamentos. Tive que escolher entre a manutenção da minha família e a sobrevivência dos animais ou pagar ao banco”, relatou.
O que provocou o endividamento no campo?
A crise é resultado de uma combinação de fatores que afetaram a capacidade financeira dos produtores nos últimos anos.
Uma análise da consultoria L.E.K. Consulting aponta três elementos principais: queda dos preços das commodities, aumento dos custos de produção e maior dificuldade de acesso ao crédito, agravada pela elevação dos juros.
Entre 2021 e 2022, produtos como soja e milho alcançaram preços elevados no mercado internacional. O cenário estimulou investimentos na expansão das lavouras e na aquisição de máquinas e equipamentos, muitas vezes financiados por empréstimos.
A partir de 2023, entretanto, as condições começaram a mudar. Os preços das commodities recuaram, os custos de produção permaneceram elevados e os juros aumentaram, dificultando o pagamento dos financiamentos.
A situação também foi agravada pelo encarecimento dos fertilizantes, especialmente após o início da guerra entre Rússia e Ucrânia, em 2022, e por problemas no abastecimento e transporte internacional de insumos.
Problemas climáticos aumentam prejuízos
As dificuldades financeiras também estão relacionadas às perdas provocadas por eventos climáticos extremos.
Secas, temperaturas elevadas e chuvas intensas comprometeram a produtividade em diferentes regiões produtoras. Sem uma colheita suficiente, muitos agricultores tiveram dificuldades para gerar receita e honrar os compromissos financeiros.
Outro problema é a baixa cobertura do seguro rural. Segundo dados apresentados pelo Observatório de Crédito e Seguro Rural da Fundação Getulio Vargas (FGV Agro), apenas cerca de 3% da área plantada no Brasil está protegida por seguro.
A falta de cobertura deixa os produtores mais expostos aos prejuízos causados por fenômenos climáticos, que podem comprometer diretamente a capacidade de pagamento.
Em setembro de 2026, foi publicada a Lei nº 15.526/2026, que estabelece um novo marco regulatório para o seguro rural e regulamenta o Fundo de Catástrofes. A legislação também prevê que os recursos destinados à subvenção do prêmio do seguro rural passem a ser despesas obrigatórias.
Dificuldade para renegociar financiamentos
A renegociação das dívidas é outro obstáculo enfrentado pelos produtores. Mesmo com medidas anunciadas pelo governo federal, parte dos agricultores afirma não conseguir atender às exigências para acessar as linhas de crédito.
No dia 11 de novembro, o Senado aprovou a Medida Provisória 1.376/2026, que trata da renegociação das dívidas rurais e da prorrogação do prazo para contratação de crédito destinado ao pagamento dos débitos.
Outra iniciativa foi a Medida Provisória 1.314/2025, que possibilitou a renegociação de pelo menos R$ 5,9 bilhões até novembro de 2025, beneficiando 4,9 mil clientes do Banco do Brasil.
Já o programa Desenrola Rural permitiu renegociar mais de R$ 23 bilhões entre fevereiro de 2025 e outubro de 2026, alcançando aproximadamente 500 mil agricultores, segundo dados do Ministério do Desenvolvimento Agrário e Agricultura Familiar.
Apesar das medidas, nem todos os produtores conseguem se enquadrar nos critérios estabelecidos. Em determinadas situações, são exigidas comprovações de perdas em safras anteriores, entrada financeira e garantias adicionais.
Inadimplência também afeta os bancos
O agravamento das dívidas no agronegócio também tem repercutido no sistema financeiro.
Em 11 de novembro, o Banco do Brasil registrou queda de 66,5% no lucro líquido em relação ao mesmo período do ano anterior, pressionado pelo aumento das perdas com operações de crédito em parte da carteira do agronegócio.
A instituição informou que a inadimplência está concentrada principalmente entre médios e grandes produtores de soja, milho e pecuária do Centro-Oeste. Segundo o banco, 90% dos clientes do agronegócio continuam pagando suas obrigações em dia.
As declarações da direção do Banco do Brasil provocaram reação da Associação Brasileira dos Produtores de Soja (Aprosoja), que criticou o posicionamento da instituição. A senadora Tereza Cristina também defendeu que o problema não seja atribuído exclusivamente aos produtores e destacou a necessidade de uma política efetiva de seguro rural.
Quais caminhos podem ajudar na recuperação?
Especialistas apontam que a recuperação financeira do agronegócio depende de uma combinação de fatores, como redução dos juros, melhora das margens de lucro, controle dos custos de produção e ampliação da proteção contra riscos climáticos.
A expansão do seguro rural é considerada uma das medidas importantes para reduzir a vulnerabilidade dos produtores. Outra possibilidade é aproximar as políticas de crédito das ferramentas de gestão de riscos, oferecendo melhores condições aos agricultores que contratam cobertura.
A recuperação, porém, também depende de condições favoráveis de mercado e clima. Com a previsão de El Niño, fenômeno que pode provocar secas em algumas regiões e chuvas intensas em outras, o cenário ainda exige atenção.
Os números e os relatos mostram que o endividamento rural ultrapassa a questão financeira e afeta a continuidade das atividades produtivas, o patrimônio das famílias e a sustentabilidade econômica de propriedades em diferentes regiões do país.