
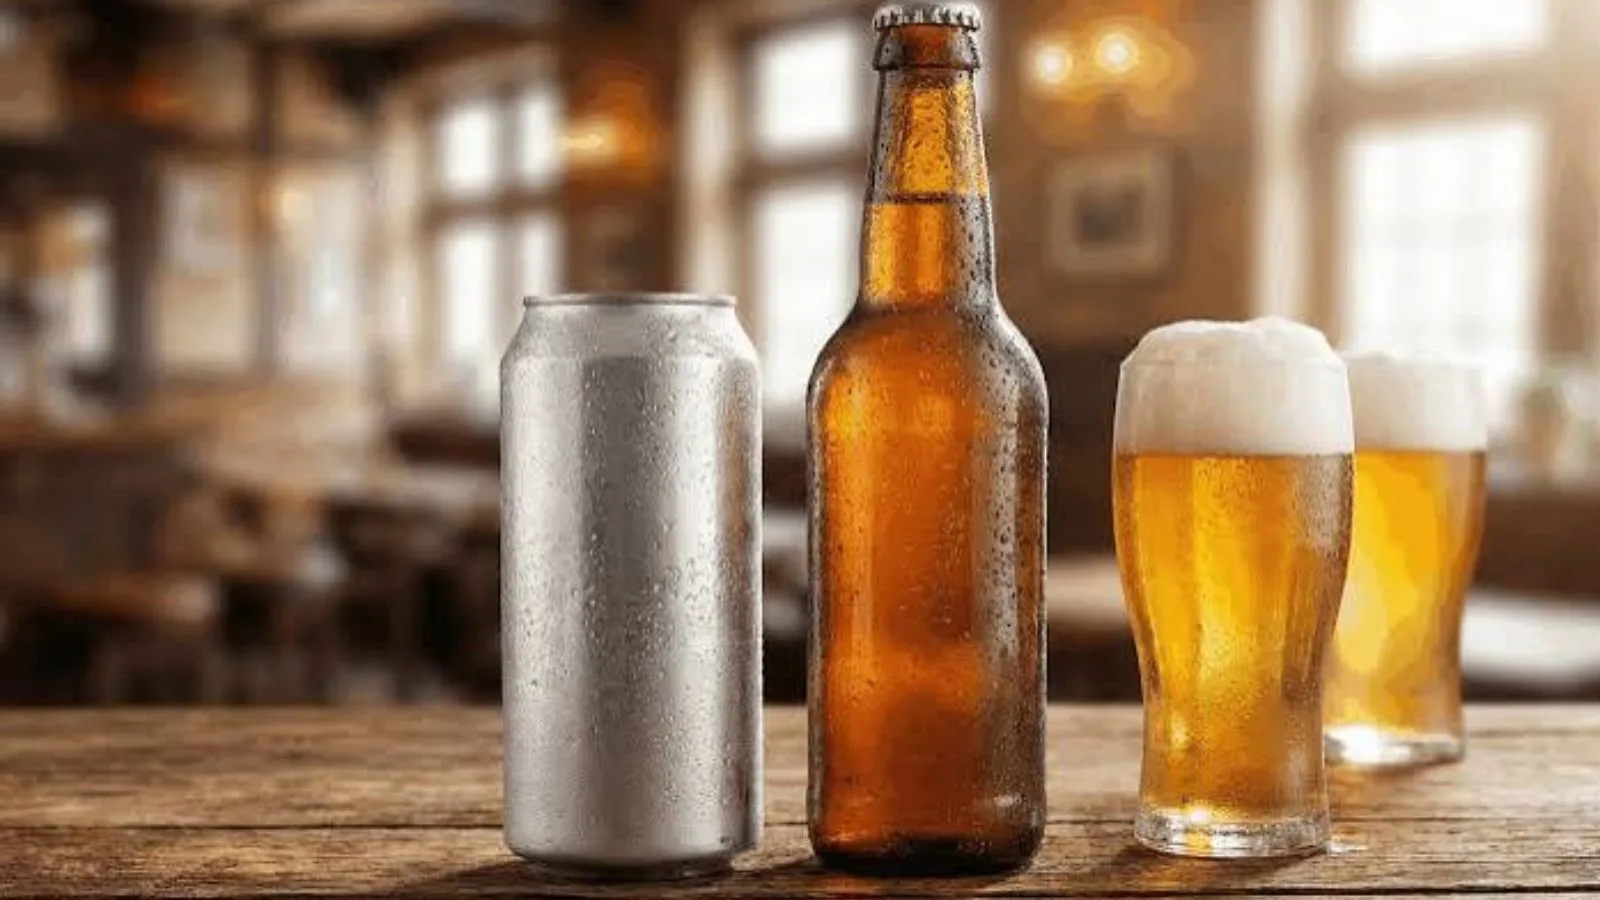
Imposto do pecado: bebidas, cigarros e veículos terão novas alíquotas em 2027
A partir de fevereiro de 2027, produtos como bebidas alcoólicas e açucaradas, cigarros, veículos, embarcações e aeronaves estarão sujeitos às regras do Imposto Seletivo, conhecido popularmente como “imposto do pecado”. As alíquotas foram estabelecidas pela Medida Provisória nº 1.399, publicada pelo presidente Luiz Inácio Lula da Silva (PT) na quarta-feira.
Criado pela Reforma Tributária, o tributo tem como objetivo desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Os percentuais definidos inicialmente terão caráter transitório e serão aplicados a partir de 2 de fevereiro de 2027.
Segundo o Sindicato das Empresas de Serviços Contábeis de Goiás (Sescon-Goiás), empresas que produzem ou comercializam os itens alcançados pela tributação precisam se preparar para as mudanças. O planejamento deve considerar os possíveis impactos financeiros, a classificação das mercadorias e os procedimentos fiscais.
O presidente do sindicato, Edson Cândido Pinto, orienta que os empresários identifiquem quais produtos de suas atividades estão sujeitos ao Imposto Seletivo e verifiquem como as novas regras serão aplicadas. Ele também destaca a importância de acompanhar os documentos fiscais e os procedimentos de apuração, com apoio de profissionais da contabilidade.
A diretora do Sescon-Goiás, Sucena, ressalta que a definição de uma alíquota não significa, necessariamente, que o preço final do produto aumentará no mesmo percentual. Segundo ela, o valor cobrado do consumidor também depende de fatores como custos de produção, margens de comercialização e condições de mercado.
Quais produtos terão novas alíquotas?
A Medida Provisória estabelece percentuais diferentes conforme o tipo de produto. Para bebidas açucaradas, a alíquota prevista é de 2,6%.
No caso das bebidas alcoólicas, a tributação varia conforme a categoria. Cervejas de malte terão alíquota de 4,2%, enquanto as demais bebidas poderão ter percentuais de 8%, 12%, 16%, 20% ou 24%.
Para cigarros e cigarrilhas, a alíquota será de 66,7%, acrescida de uma parcela específica de R$ 3,50 por vintena. Outros produtos fumígenos terão tributação de 37,5%.
Os automóveis de passageiros terão alíquota-base de 6,3%. O percentual final poderá variar de acordo com características como tipo de combustível, eficiência energética, potência, segurança, reciclabilidade e fator de conversão.
Veículos destinados a pessoas com deficiência (PCD), pessoas com transtorno do espectro autista (TEA) e taxistas poderão ter alíquota zero, desde que sejam cumpridas as condições previstas na legislação. Caminhões ficam fora da incidência do tributo, mas caminhonetes não são automaticamente enquadradas nessa categoria.
Também estão previstas alíquotas de 6,8% para aeronaves, 12% para embarcações motorizadas e 7,8% para embarcações de esporte e recreio com motor. Concursos de prognósticos terão alíquota de 0,5%.
Já a extração de minerais terá alíquota zero até 31 de dezembro de 2027.
Pequenos produtores terão redução na tributação
A medida prevê condições diferenciadas para pequenos produtores de bebidas alcoólicas que comercializam até 250 mil litros por ano.
A redução da tributação específica será calculada conforme o volume anual comercializado:
- Até 50 mil litros por ano: redução de 40%;
- De 50.001 a 125 mil litros por ano: redução de 20%;
- De 125.001 a 250 mil litros por ano: redução de 10%.
A regra busca estabelecer uma tributação diferenciada para produtores de menor porte, conforme as faixas de volume previstas na medida provisória.
Receita Federal poderá oferecer apuração assistida
Outro ponto previsto na MP envolve os procedimentos de apuração e pagamento do Imposto Seletivo. A Receita Federal poderá disponibilizar uma apuração assistida, utilizando informações dos documentos fiscais eletrônicos e outros dados disponíveis.
O contribuinte poderá confirmar ou ajustar os valores apresentados. Caso não se manifeste dentro do prazo legal, o saldo calculado será considerado correto e poderá constituir crédito tributário.
Por isso, o Sescon-Goiás reforça a importância de as empresas revisarem antecipadamente seus processos fiscais, conferirem a classificação das mercadorias e avaliarem os possíveis efeitos da nova tributação sobre os custos.
Alíquotas terão caráter transitório
As regras estabelecidas pela Medida Provisória nº 1.399 começam a valer em 2 de fevereiro de 2027. O texto também prevê que o governo federal encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as alíquotas aplicáveis a partir de 2028.
Assim, os percentuais definidos inicialmente terão caráter transitório. Até a entrada em vigor das novas regras, empresas e consumidores deverão acompanhar a regulamentação e os possíveis impactos do Imposto Seletivo sobre os preços e as atividades econômicas.