O plantio começou. Você já sabe em que mês o seu caixa vai ficar negativo?
Setembro é mês de semente na terra e de dinheiro saindo. Quem descobre o buraco no caixa em dezembro paga caro para tapá-lo. Quem enxerga agora, negocia.
Todo ano, nessa época, eu ouço a mesma frase em alguma fazenda: “o dinheiro está curto, mas depois da colheita resolve”. E quase sempre resolve mesmo. O problema é o até lá. É no intervalo entre o plantio e a colheita que a fazenda pega crédito emergencial com juro alto, atrasa fornecedor, vende produto na hora errada ou mexe em dinheiro que era de outra coisa. Nada disso acontece por falta de resultado. Acontece por falta de previsão. E a ferramenta que resolve isso é antiga, simples e ainda subutilizada: o fluxo de caixa projetado. O caixa do agro respira ao contrário Numa empresa comum, a receita entra todo mês. No agro, não. O caixa fica negativo nos meses de plantio e positivo na colheita. Semente, fertilizante, defensivo, operação e mão de obra saem agora; a receita chega meses depois, concentrada em poucas semanas. Esse descompasso não é defeito da fazenda — é a natureza da atividade. O defeito é não antecipá-lo.
Quando o déficit aparece de surpresa num momento crítico, ele compromete o negócio, o patrimônio e, muitas vezes, as relações dentro da família. Vira um ciclo vicioso: falta dinheiro, pega-se crédito caro, o custo sobe, a margem cai, falta mais dinheiro na safra seguinte.Orçado e realizado: dois fluxos, uma conversa Existem dois fluxos de caixa, e eles trabalham juntos. O fluxo orçado é feito antes do período: você projeta as receitas e despesas que planeja realizar, com base no histórico de custos e nos melhores momentos de venda. O fluxo realizado registra o que de fato aconteceu e serve para comparar com o orçado e entender as diferenças. O orçado é o mapa.
O realizado mostra se você está seguindo o mapa — ou se a estrada mudou e é hora de recalcular a rota. Um exemplo com números Vamos imaginar uma fazenda de soja que começa setembro com R$ 900 mil em caixa. As despesas gerais (salários, pró-labore, manutenção, administrativo) somam R$ 120 mil por mês. O custeio bancário de R$ 800 mil entra em outubro, e a receita da colheita começa a chegar só em fevereiro.
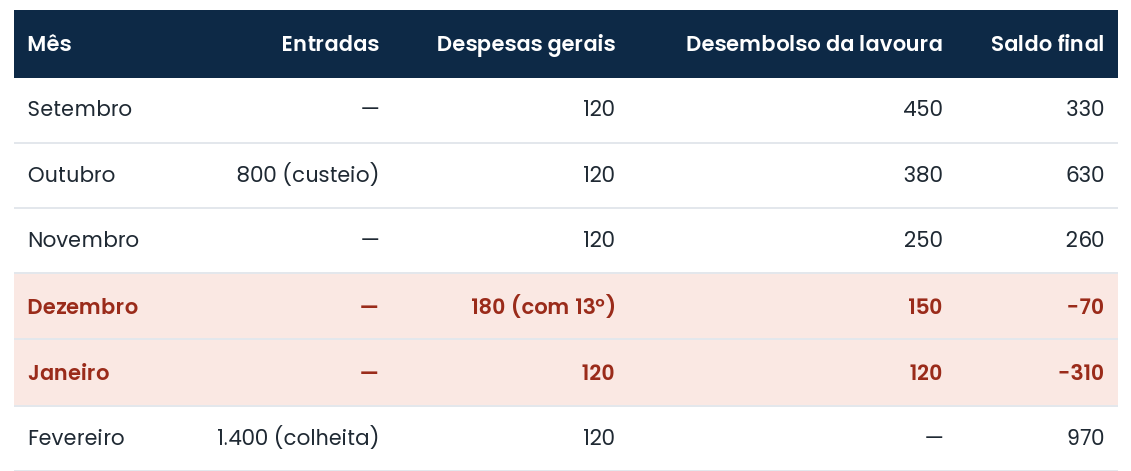
Olhando só para setembro, está tudo bem: tem R$ 330 mil sobrando. Mas o fluxo mostra que, em dezembro, o caixa fica negativo, e em janeiro o buraco chega a R$ 310 mil. A fazenda é lucrativa, a safra promete, e mesmo assim vai faltar dinheiro por dois meses. A diferença entre descobrir isso em setembro ou em dezembro é a diferença entre ter opções e ter urgência. Com cinco meses de antecedência dá para renegociar a data de um fornecedor, travar parte da venda antecipada, ajustar o calendário de compras ou buscar uma linha adequada — com calma e com taxa melhor.
Três riscos que se escondem na planilha
Montar a projeção é só o primeiro passo. O valor está em analisá-la procurando três riscos específicos:
1. Aperto de liquidez: meses em que o saldo fica perto de zero ou negativo, como no exemplo.
2. Concentração de grandes eventos no mesmo período: parcela de máquina, arrendamento, custeio e fornecedor vencendo na mesma semana.
3. Descasamento de moeda: insumos comprados em dólar e receita em real (ou o contrário). Esse risco pode ser mitigado com operações de hedge.
E aqui está o ponto que separa uma planilha de controle de uma ferramenta de gestão: revisitar a projeção. Um fluxo de caixa construído em setembro e esquecido na gaveta não protege ninguém.
Perguntas que o fluxo de caixa responde
É possível fazer uma aplicação de longo prazo? Vou depender de capital de terceiros? Quando e quanto? Qual é o limite para novos investimentos nesta safra? Pago à vista ou na safra? Qual o momento certo de vender? Estou vendendo por necessidade ou por vontade? Essa última é a que mais pesa no resultado. Quem vende por necessidade aceita o preço do dia. Quem tem caixa escolhe o dia.
Como organizar o seu, em 6 passos
1. Identifique as despesas — todos os custos fixos e variáveis do negócio.
2. Identifique o dinheiro em caixa — receitas previstas menos custos do período, incluindo vendas, imobilizado e financiamentos.
3. Separe contas a pagar e a receber — e acompanhe cada uma.
4. Evite pagar em atraso — juros e multas são dinheiro que poderia estar na lavoura.
5. Faça a conciliação bancária — compare o saldo do banco com o registrado e corrija erros rápido. 6. Acompanhe todo mês — fechamento mensal, revisão trimestral. Para fechar O fluxo de caixa não aumenta a sua produtividade nem o preço da saca. O que ele faz é dar tempo — e tempo, no agro, vale dinheiro. É a diferença entre pegar crédito emergencial em janeiro e negociar com calma em setembro.
Então fica o convite desta semana: sente com quem cuida das finanças da fazenda e responda juntos uma única pergunta. Em que mês desta safra o nosso caixa fica maisapertado — e quanto falta? Se ninguém souber a resposta, você já sabe por onde começar.