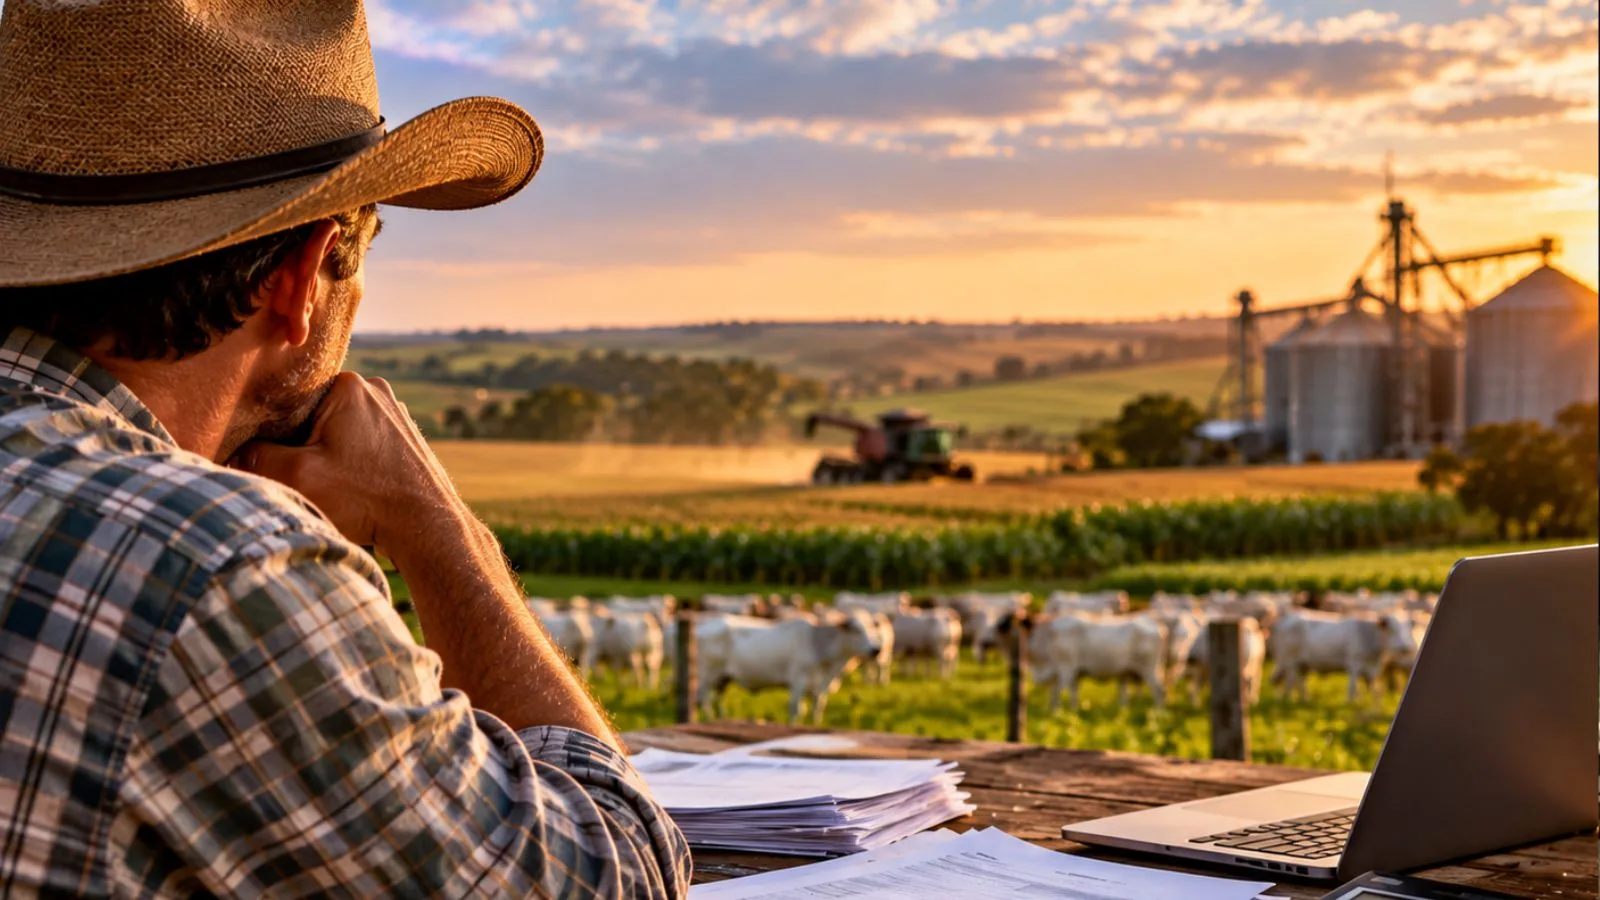
A adoção do CNPJ por produtores rurais pessoas físicas passa a fazer parte das mudanças tributárias previstas para 2027. A nova identificação gera dúvidas sobre quem precisará se adequar, como será feita a inscrição e quais serão os impactos para quem atualmente exerce a atividade utilizando o CPF.
Um dos principais pontos é que a inscrição no CNPJ não transforma automaticamente o produtor rural pessoa física em uma empresa. O cadastro funcionará como uma identificação da atividade dentro do novo sistema tributário, mantendo a condição jurídica do produtor.
A mudança está relacionada à implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), criados pela reforma tributária.
A exigência está prevista para começar em 1º de janeiro de 2027.
Quem precisará do CNPJ rural?
A nova sistemática prevê a utilização do CNPJ como identificação para pessoas físicas enquadradas como contribuintes ou responsáveis tributários e para produtores rurais pessoas físicas abrangidos pela regulamentação da CBS.
O produtor deve acompanhar as orientações oficiais antes de realizar qualquer alteração em seus registros.
Ter CNPJ transforma o produtor em pessoa jurídica?
Não.
Esse é um dos principais pontos da mudança. A inscrição no CNPJ para identificação da atividade não altera, por si só, a natureza jurídica do produtor.
Assim, quem exerce a atividade rural como pessoa física poderá continuar nessa condição mesmo utilizando um número de CNPJ relacionado à atividade.
A obtenção do cadastro, portanto, não deve ser confundida com a abertura convencional de uma empresa.
Como obter o CNPJ?
A Receita Federal trabalha na implementação de um procedimento simplificado para a inscrição das pessoas físicas abrangidas pela nova regra.
A expectativa é de que o processo seja digital e integrado aos sistemas utilizados para o cumprimento das obrigações tributárias e para a emissão de documentos fiscais.
Como os procedimentos operacionais ainda estão sendo detalhados, o produtor deve acompanhar as orientações oficiais antes de modificar seus cadastros.
É preciso cancelar a inscrição estadual?
A transição exige atenção. O produtor não deve cancelar registros ou abrir novos cadastros sem verificar como ficará a vinculação das informações existentes.
O histórico cadastral pode ser importante para diferentes situações relacionadas às atividades comerciais e financeiras da propriedade.
Antes de alterar a inscrição estadual ou outros registros, a recomendação é buscar orientação contábil e acompanhar as regras da Receita Federal e da Secretaria da Fazenda do respectivo estado.
Quem tiver CNPJ terá de pagar IBS e CBS?
A obtenção de um CNPJ e o enquadramento como contribuinte do IBS e da CBS são questões diferentes.
O enquadramento no regime regular dos novos tributos depende, entre outros fatores, do faturamento da atividade.
Produtores rurais com receita anual acima de R$ 3,6 milhões, valor sujeito à atualização pelo IPCA, estão entre aqueles obrigatoriamente enquadrados no regime regular.
Portanto, ter um número de CNPJ não significa automaticamente recolher IBS e CBS nas mesmas condições dos produtores enquadrados no regime regular.
O enquadramento deve ser analisado de acordo com o faturamento, a atividade desenvolvida e as regras tributárias aplicáveis.
O que muda na emissão de nota fiscal?
A identificação pelo CNPJ também estará relacionada à emissão dos documentos fiscais dentro do novo sistema tributário.
Com a implantação da CBS e do IBS, as informações cadastrais precisarão estar integradas aos documentos fiscais eletrônicos utilizados nas operações de comercialização.
A emissão correta desses documentos será importante para manter a regularidade das operações.
Problemas cadastrais ou fiscais podem gerar dificuldades na comercialização, no transporte de mercadorias e no aproveitamento de créditos tributários.
Como o produtor pode se preparar?
Mesmo com parte dos procedimentos operacionais ainda dependendo de orientações complementares, o produtor pode começar a organizar sua situação cadastral.
Entre os principais cuidados estão:
- manter CPF, inscrição estadual e demais registros atualizados;
- não cancelar inscrições existentes antes de conhecer as regras de migração ou vinculação ao CNPJ;
- conferir os dados das propriedades e estabelecimentos;
- acompanhar as orientações da Receita Federal e da Secretaria da Fazenda;
- verificar se o sistema utilizado para emissão de documentos fiscais estará preparado;
- buscar orientação de contador ou profissional especializado para avaliar o enquadramento tributário.
Quando começa a valer?
A utilização do CNPJ dentro da nova sistemática está prevista para 1º de janeiro de 2027.
Até a entrada em vigor das novas exigências, o produtor pode utilizar o período para revisar seus cadastros e acompanhar a divulgação das instruções operacionais.
Mais do que obter um novo número de identificação, a mudança exige atenção à forma como o CNPJ será vinculado aos registros e às operações já realizadas pelo produtor rural.