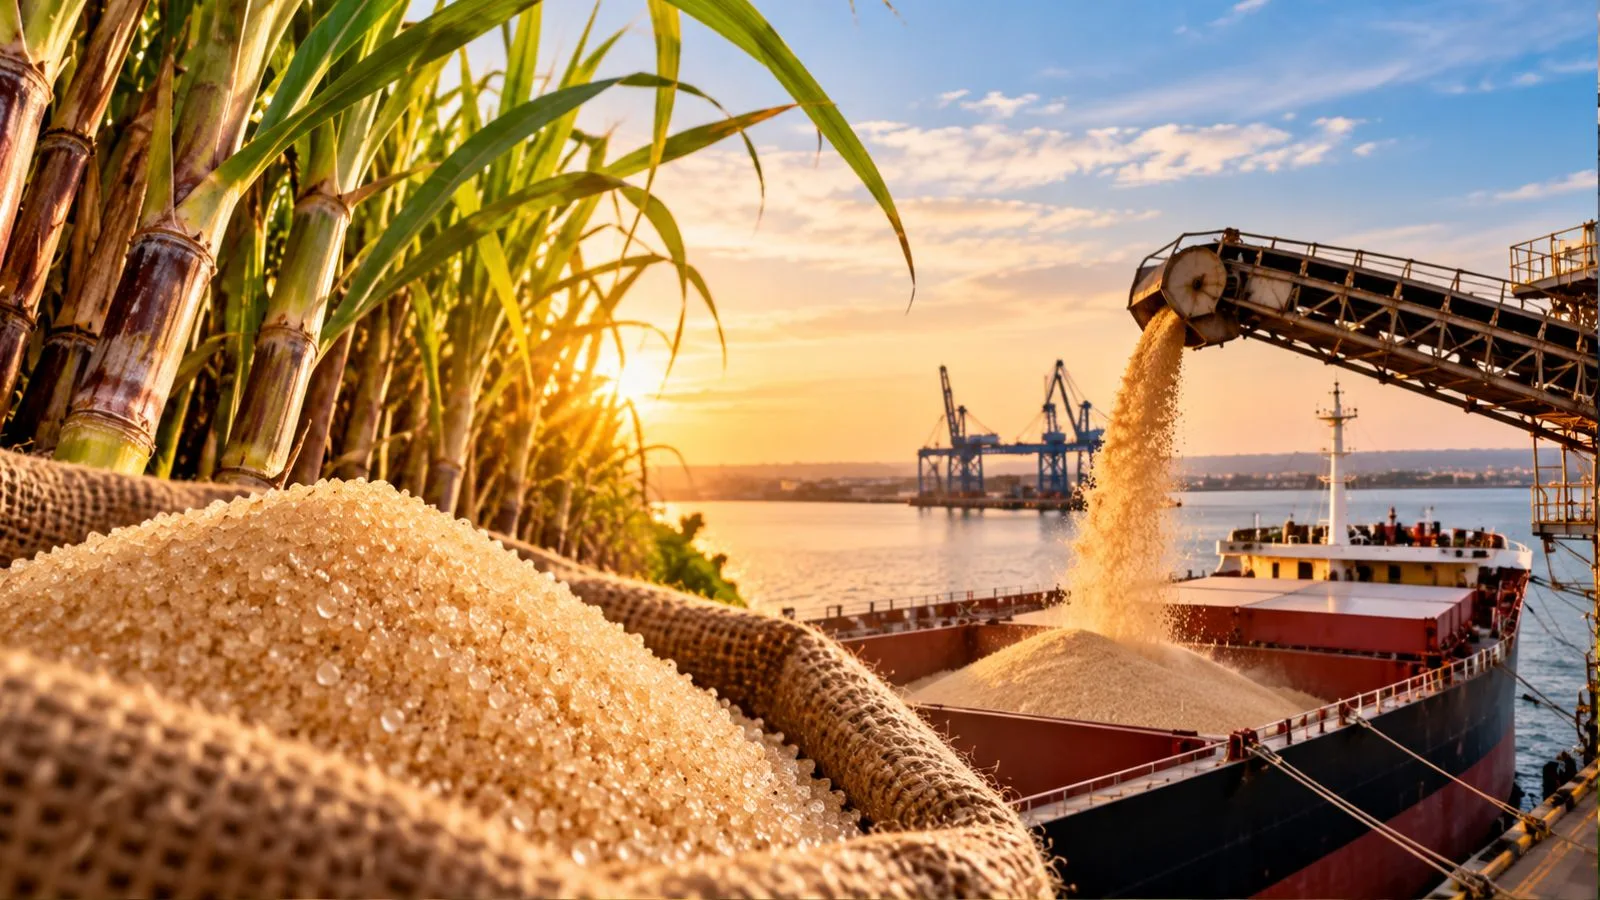
Brasil pode responder por 73% das exportações globais de açúcar bruto em 2027
O Brasil poderá responder por 73% das exportações globais de açúcar bruto na safra 2026/27, entre outubro de 2026 e setembro de 2027. A estimativa é da StoneX e representa um avanço em relação ao ciclo anterior, quando o país concentrou 68% das vendas internacionais do produto.
A perspectiva de aumento da participação brasileira está relacionada à redução da oferta em importantes países produtores, como União Europeia, Índia e Tailândia. Com a expectativa de menor disponibilidade nesses mercados, a demanda pelo açúcar brasileiro tende a crescer, reforçando a posição do país no comércio internacional.
Segundo Marcelo Di Bonifacio Filho, analista de Inteligência de Mercado da StoneX, a combinação entre perdas de produção no exterior e condições climáticas desfavoráveis influencia as perspectivas para o mercado. “Em resumo, o Brasil ficará ainda mais protagonista no mercado de açúcar em 2027”, afirma.
A expectativa de maior procura internacional também ajuda a explicar a recuperação das cotações do açúcar bruto em Nova Iorque desde agosto, após um período em que os preços ficaram próximos de 14 centavos de dólar por libra-peso.
Quebras de safra reduzem oferta internacional
Na União Europeia, a quebra nas lavouras de beterraba deve reduzir a produção de açúcar em mais de 3 milhões de toneladas na safra 2026/27, conforme as estimativas citadas pela StoneX. Com menos produto disponível, o bloco poderá ampliar as importações e reduzir o excedente destinado à exportação.
Na Índia, a preocupação está relacionada ao déficit hídrico de 13% registrado durante a temporada de monções, segundo os dados apresentados pelo analista. As condições podem afetar áreas canavieiras do sul e do oeste do país.
Para preservar o abastecimento interno de açúcar, a expectativa é que a Índia não produza etanol de cana na safra 2026/27. No ciclo anterior, a produção indiana desse biocombustível chegou a aproximadamente 2,7 bilhões de litros.
A Tailândia também deve registrar redução na produção. As projeções apontam uma queda de 2 milhões a 3 milhões de toneladas de açúcar. Depois de produzir 12 milhões de toneladas na safra 2025/26, o país poderá reduzir em cerca de 2 milhões de toneladas sua disponibilidade para exportação.
“Tailândia, que é um grande exportador, vai então deixar de exportar 2 milhões de toneladas de açúcar, e é um número relevante pensando, por exemplo, no impacto que já vai vir pela União Europeia”, explica Di Bonifacio Filho.
A redução da oferta nesses países pode ampliar o espaço para o açúcar brasileiro. A menor disponibilidade de açúcar branco no Hemisfério Norte também tende a aumentar a necessidade de matéria-prima pelas refinarias, favorecendo a procura pelo açúcar bruto brasileiro, conhecido como VHP.
Investidores apostam em déficit global
As expectativas de menor oferta também aparecem no posicionamento dos fundos de investimento. De acordo com a StoneX, em 28 de julho os fundos mantinham uma posição líquida vendida de 120 mil lotes de açúcar.
Na semana de 13 de outubro, o cenário havia mudado: a posição passou para 228 mil lotes líquidos comprados.
A mudança ocorreu após as cotações iniciarem um movimento de recuperação na primeira semana de agosto. Segundo o analista, a principal explicação para a valorização é a expectativa de déficit global de açúcar na safra 2026/27, em contraste com o cenário do ciclo anterior.
“Essa é a primeira explicação e principal motor das altas do açúcar bruto, e está pautada especialmente pela visão de déficit no mercado açucareiro global na nova safra 2026/27”, avalia.
O El Niño está entre os fatores acompanhados pelo mercado por seus possíveis efeitos sobre as regiões produtoras. Na Índia e na Tailândia, as condições climáticas podem afetar a disponibilidade de água e o desenvolvimento das lavouras. Na União Europeia, períodos secos e quentes também influenciam as perspectivas de produção.
Chuvas no Centro-Sul afetam oferta brasileira
No Brasil, as chuvas acima da média no Centro-Sul acrescentam pressão à oferta no curto prazo. O excesso de umidade dificulta o avanço da colheita, pode reduzir o Açúcar Total Recuperável (ATR) da cana e prejudicar o mix de produção das usinas.
Esses fatores podem diminuir a quantidade de açúcar disponível para exportação no último trimestre de 2026. Parte da cana que não for colhida neste ano poderá ficar para a próxima safra, aumentando o volume de matéria-prima remanescente.
Para Di Bonifacio Filho, as condições climáticas brasileiras contribuem para sustentar as cotações internacionais, embora não sejam o principal motivo da valorização.
“Esse cenário chuvoso no Centro-Sul é um fator que reforça as altas em Nova Iorque. Não acho que seja o fundamento principal, funciona como suporte para as altas”, afirma.
Safra 2027/28 pode ampliar produção
Apesar das perspectivas de oferta mais restrita no curto e médio prazo, a safra seguinte poderá trazer um cenário diferente para os preços.
A StoneX estima uma produção de 662 milhões de toneladas de cana-de-açúcar no Centro-Sul na safra 2027/28, com potencial de aumento de pelo menos 4 milhões de toneladas na produção de açúcar.
Se as projeções forem confirmadas, o volume adicional poderá ampliar a oferta brasileira e exercer pressão de baixa sobre as cotações mais adiante. O resultado, porém, dependerá das condições climáticas, do ritmo da colheita e da capacidade de processamento das usinas.
Diante da expectativa de redução da oferta em países concorrentes, o Brasil poderá ganhar ainda mais relevância no abastecimento mundial de açúcar em 2027. O desafio será atender à demanda internacional e, ao mesmo tempo, confirmar as projeções de produção para os próximos ciclos.